Domain lotsendienste.de kaufen?
Wir ziehen mit dem Projekt
lotsendienste.de um.
Sind Sie am Kauf der Domain
lotsendienste.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lotsendienste.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **

Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
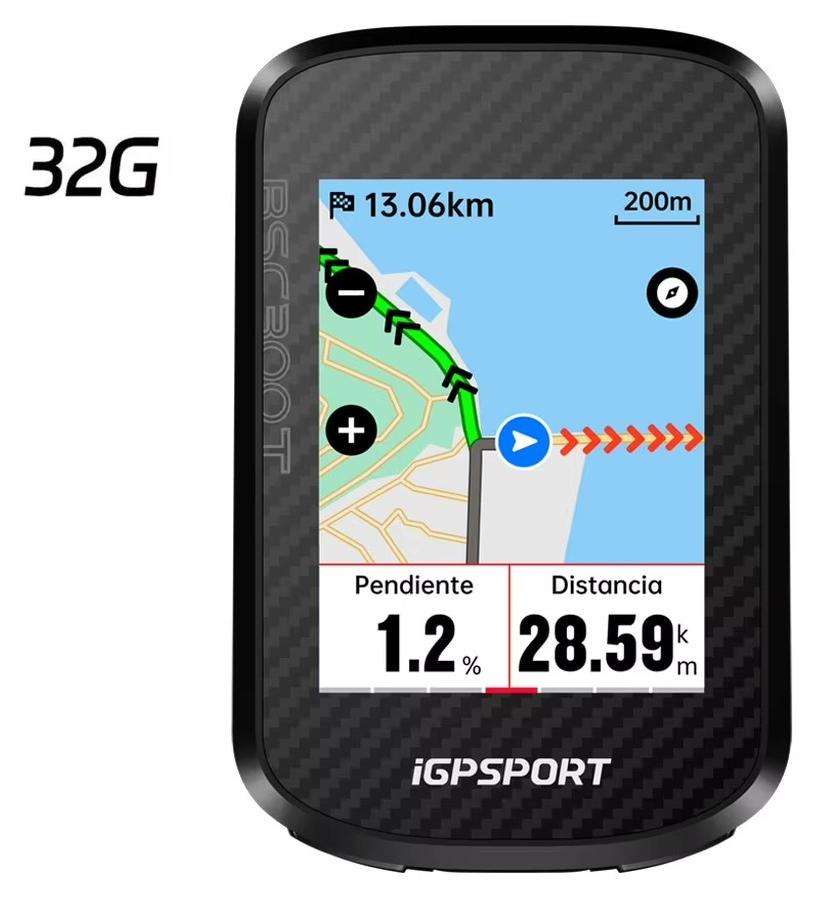
Fahrradcomputer - BSC300T 32 GB - Kabellos - Touchscreen - Farbige Karten und GPS-Navigation - IPX7-wasserdicht - E-Bike-UnterstützungDer kabellose Fahrradcomputer mit 2,4-Zoll-Farb-Touchscreen, weltweiter Kartenanzeige und zuverlässiger Navigation macht jede Radtour übersichtlicher und komfortabler. Ihre Vorteile Farbiger 2,4-Zoll-Touchscreen mit KartenBis zu 20 Stunden AkkulaufzeitBluetooth- und ANT+-VerbindungUnterstützt zahlreiche Sensoren und E-BikesWasserdicht nach IPX7 Klare Navigation Die farbige Kartenanzeige und der reaktionsschnelle Touchscreen ermöglichen eine intuitive Bedienung während der Fahrt. So behalten Sie Route und wichtige Informationen jederzeit im Blick. Ausdauernder Akku Der Lithium-Ionen-Akku bietet bis zu 20 Stunden Betriebszeit und eignet sich damit auch für lange Touren und ausgedehnte Radabenteuer. Geladen wird bequem über USB Type-C. Vielseitige Konnektivität Über Bluetooth und ANT+ lassen sich kompatible Geräte wie Herzfrequenz-, Trittfrequenz- und Geschwindigkeitssensoren, Leistungsmesser, Smart-Trainer, elektronische Schaltungen, Radar, Beleuchtung und E-Bikes verbinden. Automatische331,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
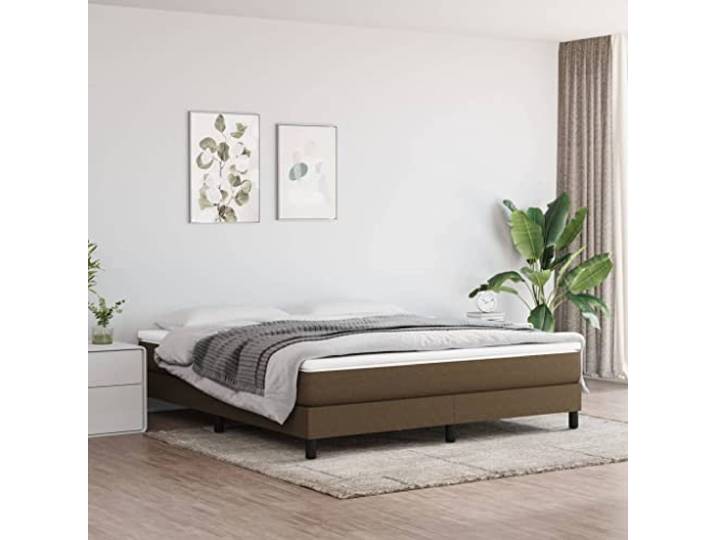
RJPLMFV Lattenrost mit Matratze, 180 x 200 cm, Braun Taschenfedern, mittlere Unterstützung, atmungsaktiver Stoff, Sperrholzlatten, Anleitung inklusiveRJPLMFV Lattenrost mit Matratze, 180 x 200 cm, Braun Taschenfedern, mittlere Unterstützung, atmungsaktiver Stoff, Sperrholzlatten, Anleitung inklusive. Atmungsaktives und strapazierfähiges Gewebe mit schlichter Optik, bietet eine angenehme Liegefläche, die dem täglichen Gebrauch standhält und gleichzeitig sein schlichtes und elegantes Aussehen beibehält. Integrierte Taschenfederkernmatratze, die Lärm und Stöße bei nächtlichen Bewegungen effektiv absorbieren und eine bemerkenswerte Stabilität und Anpassungsfähigkeit für einen ununterbrochenen Schlaf gewährleisten. Mittelharte Unterstützung, die erhöhte Stabilität mit optimalem Komfort kombiniert, speziell für Rücken- oder Bauchschläfer, ohne Kompromisse beim Wohlbefinden einzugehen. Der Matratzenschoner ist mit einem strapazierfähigen und hautfreundlichen Stoff bezogen und bietet eine weiche und bequeme Oberfläche, die sich den Konturen des Körpers anpasst und für maximale Entspannung sorgt. Integrierte Sperrholz-Lamellen, die das Körpergewicht gleichmäßig verteilen, halten die Matratze bei jeder Bewegung während des Schlafens perfekt an Ort und Stelle. Inklusive Montageanleitung für eine einfache Installation. Farbe:Dunkelbraun581,00 €*Versand: 63,94 €Sichere Weiterleitung zum Anbieter
-
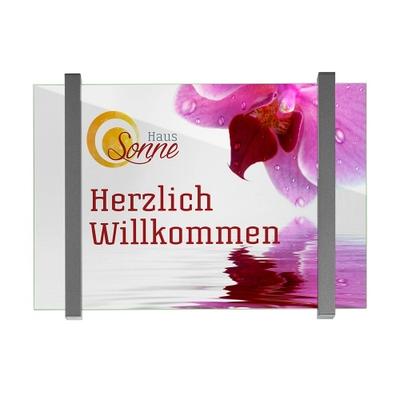
TORINO Wegweiser A4 querTORINO Wegweiser A4 quer TORINO Türschild DIN A4 quer bestehend aus: - 2 x ESG-Scheibe transparent 210 x 297 x 4 mm - 2 x TORiNO-Wandadapter klein 230 x 20 mm, titangrau (Softlack) Eigenschaft: made_in_Germany,papierflexibel Einsatzgebiet:...52,36 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
Fahrradcomputer - BSC300T - 32 GB - Touchscreen - GPS-Navigation mit Farbkarten - Kabellos - IPX7 - Unterstützung für E-BikesFarbiger Touchscreen-Fahrradcomputer mit weltweiter Karten-Navigation und drahtloser Konnektivität - ideal für Training, Alltag und lange Radtouren. Ihre Vorteile 2,4-Zoll-Farb-Touchscreen mit KartenBis zu 20 Stunden AkkulaufzeitBluetooth und ANT+ für zahlreiche SensorenUnterstützung für E-Bikes und automatische Funktionen Klare Navigation Der farbige 2,4-Zoll-Touchscreen stellt Karten und wichtige Fahrdaten übersichtlich dar. Die intuitive Bedienung ermöglicht schnellen Zugriff während der Fahrt. Ausdauernder Akku Der Lithium-Ionen-Akku bietet bis zu 20 Stunden Betriebszeit und eignet sich damit auch für ausgedehnte Touren. Geladen wird bequem über USB-C. Vielseitige Verbindungen Über Bluetooth und ANT+ lassen sich Herzfrequenz-, Trittfrequenz-, Geschwindigkeits- und Leistungssensoren, Smart-Trainer, elektronische Schaltungen, Radar, Leuchten sowie E-Bikes verbinden. Robust im Einsatz Die Schutzart IPX7 schützt den Fahrradcomputer vor Wasser und macht ihn zu einem zuverlässigen Beglei318,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fahrradcomputer - BSC300T 32 GB - Kabellos - Touchscreen - Farbige Karten und GPS-Navigation - IPX7-wasserdicht - E-Bike-UnterstützungDer kabellose Fahrradcomputer mit 2,4-Zoll-Farb-Touchscreen, weltweiter Kartenanzeige und zuverlässiger Navigation macht jede Radtour übersichtlicher und komfortabler. Ihre Vorteile Farbiger 2,4-Zoll-Touchscreen mit KartenBis zu 20 Stunden AkkulaufzeitBluetooth- und ANT+-VerbindungUnterstützt zahlreiche Sensoren und E-BikesWasserdicht nach IPX7 Klare Navigation Die farbige Kartenanzeige und der reaktionsschnelle Touchscreen ermöglichen eine intuitive Bedienung während der Fahrt. So behalten Sie Route und wichtige Informationen jederzeit im Blick. Ausdauernder Akku Der Lithium-Ionen-Akku bietet bis zu 20 Stunden Betriebszeit und eignet sich damit auch für lange Touren und ausgedehnte Radabenteuer. Geladen wird bequem über USB Type-C. Vielseitige Konnektivität Über Bluetooth und ANT+ lassen sich kompatible Geräte wie Herzfrequenz-, Trittfrequenz- und Geschwindigkeitssensoren, Leistungsmesser, Smart-Trainer, elektronische Schaltungen, Radar, Beleuchtung und E-Bikes verbinden. Automatische331,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
RJPLMFV Lattenrost mit Matratze, 180 x 200 cm, Braun Taschenfedern, mittlere Unterstützung, atmungsaktiver Stoff, Sperrholzlatten, Anleitung inklusiveRJPLMFV Lattenrost mit Matratze, 180 x 200 cm, Braun Taschenfedern, mittlere Unterstützung, atmungsaktiver Stoff, Sperrholzlatten, Anleitung inklusive. Atmungsaktives und strapazierfähiges Gewebe mit schlichter Optik, bietet eine angenehme Liegefläche, die dem täglichen Gebrauch standhält und gleichzeitig sein schlichtes und elegantes Aussehen beibehält. Integrierte Taschenfederkernmatratze, die Lärm und Stöße bei nächtlichen Bewegungen effektiv absorbieren und eine bemerkenswerte Stabilität und Anpassungsfähigkeit für einen ununterbrochenen Schlaf gewährleisten. Mittelharte Unterstützung, die erhöhte Stabilität mit optimalem Komfort kombiniert, speziell für Rücken- oder Bauchschläfer, ohne Kompromisse beim Wohlbefinden einzugehen. Der Matratzenschoner ist mit einem strapazierfähigen und hautfreundlichen Stoff bezogen und bietet eine weiche und bequeme Oberfläche, die sich den Konturen des Körpers anpasst und für maximale Entspannung sorgt. Integrierte Sperrholz-Lamellen, die das Körpergewicht gleichmäßig verteilen, halten die Matratze bei jeder Bewegung während des Schlafens perfekt an Ort und Stelle. Inklusive Montageanleitung für eine einfache Installation. Farbe:Dunkelbraun581,00 €*Versand: 63,94 €Sichere Weiterleitung zum Anbieter
-
TORINO Wegweiser A4 querTORINO Wegweiser A4 quer TORINO Türschild DIN A4 quer bestehend aus: - 2 x ESG-Scheibe transparent 210 x 297 x 4 mm - 2 x TORiNO-Wandadapter klein 230 x 20 mm, titangrau (Softlack) Eigenschaft: made_in_Germany,papierflexibel Einsatzgebiet:...52,36 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
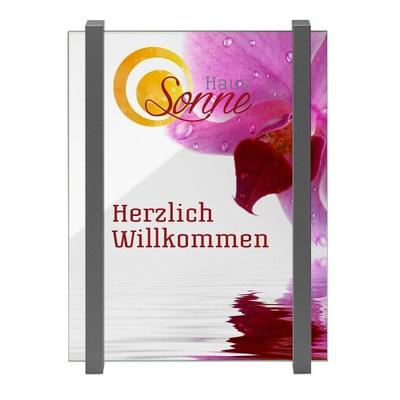
TORINO Wegweiser A4 hochTORINO Wegweiser A4 hoch TORINO Türschild DIN A4 hoch bestehend aus: - 2 x ESG-Scheibe transparent 297 x 210 x 4 mm - 2 x TORINO-Wandadapter klein 317 x 20 mm, titangrau (Softlack) Aktionen: Bestseller Eigenschaft: made_in_Germany,papierflexibel...52,36 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
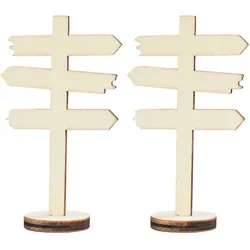
Miniatur "Wegweiser", 2 StückMiniatur Wegweiser aus Holz, Farbe: natur, Größe: 8 x 4,5 cm, Boden 2,5 cm Ø, Inhalt: 2 Stück.Mit diesen Miniatur Wegweisern gestalten Sie Miniaturwelten, Wichtelszenen oder Puppenhäuser. Sie sind ebenfalls ein tolles Zubehör für kreative Geldgeschenkideen.3,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.